Gagasan untuk merawat lingkungan kini berpadu dengan tata kelola dana abadi keagamaan melalui skema green wakaf. Langkah ini lahir sebagai jawaban atas kebutuhan pembiayaan jangka panjang yang tidak hanya berfokus pada hasil finansial atau bantuan karitatif semata, tetapi juga memperhatikan keberlanjutan ekosistem. Melalui instrumen ini, aset keagamaan dikelola secara produktif dengan memastikan seluruh prosesnya tidak merusak alam, sekaligus menghasilkan manfaat langsung bagi pemulihan lingkungan di sekitar masyarakat.
Pada dasarnya, prinsip dasar wakaf menuntut perlindungan atas nilai pokok aset agar tidak berkurang, hilang, atau dijual, sementara manfaat atau hasil pengelolaannya dialokasikan untuk kesejahteraan umum. Ketika prinsip ini dikaitkan dengan wawasan ekologi, maka keberlanjutan nilai pokok tidak hanya diartikan secara fisik atau finansial, melainkan juga secara ekologis. Harta yang diwakafkan diikat oleh niat abadi untuk menjaga kehidupan dan sumber daya alam agar tetap bermanfaat bagi generasi sekarang maupun yang akan datang.
Terdapat beberapa kriteria mendasar yang membedakan green wakaf dari skema pengelolaan aset abadi pada umumnya. Kriteria pertama berfokus pada sifat dan penggunaan aset pokok itu sendiri. Setiap bentuk pemanfaatan lahan maupun modal usaha tidak diperbolehkan terlibat dalam kegiatan industri yang memicu pencemaran air, pengikisan tanah, alih fungsi lahan lindung, atau pembuangan limbah berbahaya. Kelestarian fisik aset tanah dan modal harus berjalan searah dengan perlindungan lingkungan hidup di sekitarnya.
Kriteria kedua terletak pada kejelasan dampak ekologis positif dari manfaat yang dihasilkan. Pengadaan program atau penyaluran hasil usaha wajib memberikan kontribusi terukur terhadap perbaikan ekosistem. Sebagai contoh, hasil pengelolaan harta dapat diarahkan untuk membiayai penanaman vegetasi lokal, pembuatan ruang terbuka hijau, penyerapan emisi karbon, hingga penyediaan sarana air bersih bagi warga. Manfaat tersebut tidak boleh bersifat sementara, melainkan harus terus mengalir secara berkelanjutan.
Kriteria ketiga berkaitan erat dengan tata kelola operasional dari pihak pengelola aset. Lembaga pengelola dituntut untuk mengadopsi prosedur kerja yang ramah lingkungan dalam mengoperasikan seluruh fasilitas wakaf. Praktik penghematan pemakaian listrik, pengurangan penggunaan plastik sekali pakai, penerapan daur ulang limbah kantor, hingga pengelolaan sampah secara terpilah menjadi bagian mutlak dari kriteria ini. Efisiensi operasional pengelola menjadi cermin dari komitmen ekologis yang diusung.
Dalam praktik di lapangan, penerapan konsep ini dapat diwujudkan dalam pelbagai bidang kehidupan warga. Pada sektor pertanahan, aset berupa tanah dapat dimanfaatkan sebagai kebun komunal berbasis pertanian organik, hutan kota penerima resapan air, atau kawasan lindung vegetasi lokal. Lahan-lahan ini dipertahankan sebagai ruang terbuka hijau publik agar tidak beralih fungsi menjadi deretan bangunan beton yang memicu banjir dan peningkatan suhu udara kawasan.
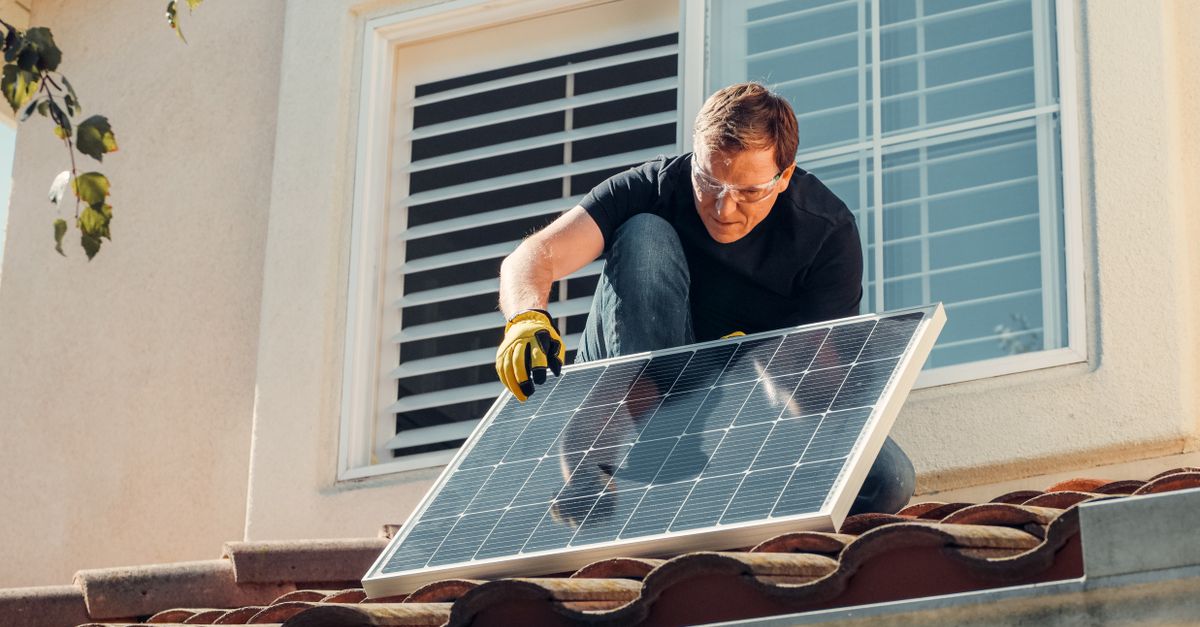
Penerapan lain yang sangat potensial adalah pada sektor energi terbarukan. Penggalangan dana abadi dapat disalurkan untuk instalasi penerangan berbasis panel surya pada sarana umum, tempat belajar, atau rumah ibadah. Penggunaan energi matahari ini langsung mengurangi ketergantungan pada listrik fosil sekaligus menekan biaya operasional fasilitas publik tersebut. Penghematan anggaran operasional yang tercipta dari penggunaan energi bersih kemudian dapat disalurkan kembali untuk program kemasyarakatan lainnya.
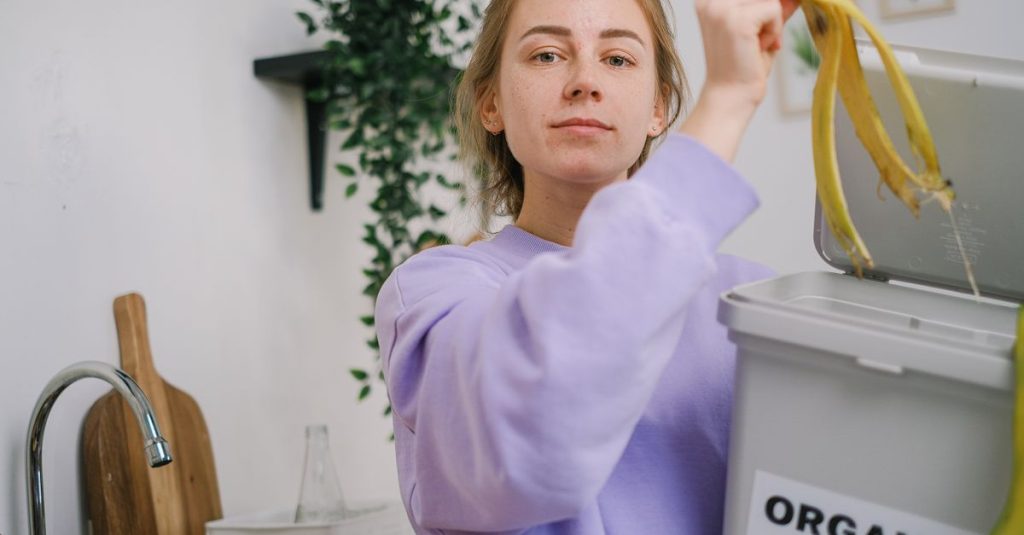
Selain energi dan lahan, penyediaan fasilitas sanitasi ramah lingkungan dan pengelolaan limbah mandiri juga menjadi wujud nyata dari instrumen ini. Dana yang terkumpul dapat dipakai untuk membangun fasilitas pengolahan sampah organik warga menjadi pupuk komposting atau instalasi penyaringan air berbasis bahan alami. Kehadiran sarana ini membantu mengurai persoalan tumpukan sampah lingkungan sekaligus menyediakan pasokan air bersih yang aman tanpa merusak ekosistem tanah setempat.
Kendati memiliki potensi besar, penerapan konsep ini masih menghadapi sejumlah tantangan di lapangan. Salah satu keterbatasannya adalah masih minimnya standar operasional baku dan pemahaman teknis mengenai analisis dampak lingkungan di kalangan pengelola aset. Banyak pihak masih memandang pengawasan ekologi sebagai beban tambahan, bukan sebagai bagian integral dari tanggung jawab pengelolaan aset abadi.
Untuk mengatasi keterbatasan tersebut, terdapat dua langkah solutif yang dapat diterapkan oleh lembaga pengelola dan masyarakat. Langkah pertama adalah menerapkan uji dampak lingkungan sejak tahap perencanaan produktivitas aset. Pengelola wajib memetakan risiko ekologis dari setiap pilihan jenis usaha, sehingga proyek yang berpotensi merusak tanah, sumber air, atau kualitas udara dapat dihindari sejak awal sebelum investasi dijalankan.
Langkah kedua adalah menyusun laporan pertanggungjawaban publik yang mencantumkan indikator capaian hijau secara berkala. Transparansi mengenai jumlah penghematan energi, volume sampah yang terolah, atau luas lahan hijau yang berhasil dirawat akan menumbuhkan kepercayaan publik secara nyata. Keterbukaan data ini sangat penting untuk mendorong partisipasi warga dan calon dermawan agar semakin yakin mendukung gerakan pelestarian lingkungan berbasis pembiayaan abadi.
Integrasi antara kepedulian sosial dan pemeliharaan ekosistem membuka jalan baru bagi pelestarian bumi yang berkelanjutan. Ketika niat berbagi diikat dengan prinsip menjaga alam, harta yang diamanahkan tidak hanya menghidupi warga hari ini, tetapi juga menjamin ketersediaan ruang hidup yang sehat dan lestari bagi generasi mendatang.