Gagasan menghubungkan ibadah sosial dengan pelestarian alam kini semakin nyata melalui instrumen green wakaf. Praktik ini menghadirkan cara pandang baru dalam mengelola aset keagamaan agar tidak sekadar memberikan manfaat ekonomi jangka pendek, tetapi juga aktif menjaga keseimbangan ekosistem di sekitarnya. Dalam wacana filantropi, keberadaan instrumen ini menjadi jembatan yang sangat relevan antara semangat berbagi antarsesama dan tanggung jawab kolektif merawat lingkungan hidup yang semakin terancam oleh kerusakan.
Secara mendasar, green wakaf merujuk pada alokasi dan pengelolaan aset wakaf—baik berupa tanah, bangunan, maupun dana tunai—yang secara khusus diarahkan untuk mendukung keberlanjutan lingkungan. Berbeda dari bentuk konvensional yang sering kali berfokus pada pembangunan fisik tanpa memperhitungkan beban ekologis, pendekatan berbasis ekologi ini memastikan bahwa seluruh proses pengelolaan aset tidak merusak alam. Aset yang dikelola dirancang agar bertahan dalam jangka panjang, meminimalkan limbah, serta memperbaiki kualitas hidup warga di sekitarnya secara nyata.
Untuk memastikan bahwa suatu kegiatan benar-benar tergolong dalam kerangka ini, terdapat beberapa kriteria utama yang menjadi acuan pengelolaannya. Kriteria pertama adalah keberlanjutan ekologis dalam penggunaan aset. Tanah wakaf yang dikelola tidak boleh dialihfungsikan menjadi kawasan industri padat yang mengikis daerah resapan air atau memusnahkan keanekaragaman hayati lokal. Setiap keputusan pemanfaatan lahan harus memperhitungkan kelangsungan fungsi ekosistem agar daya dukung lingkungan setempat tetap terjaga.
Kriteria kedua berfokus pada dampak lingkungan yang positif dan terukur dari proyek yang dibiayai. Kegiatan yang berjalan di atas aset wakaf harus membawa perubahan membaik, seperti efisiensi dalam penggunaan air bersih, perlindungan vegetasi lokal, atau pemulihan lahan kritis yang sebelumnya tidak produktif. Dengan begitu, manfaat keberadaan aset tersebut dapat dirasakan langsung oleh ekosistem dan masyarakat penikmat lingkungan sekitar.
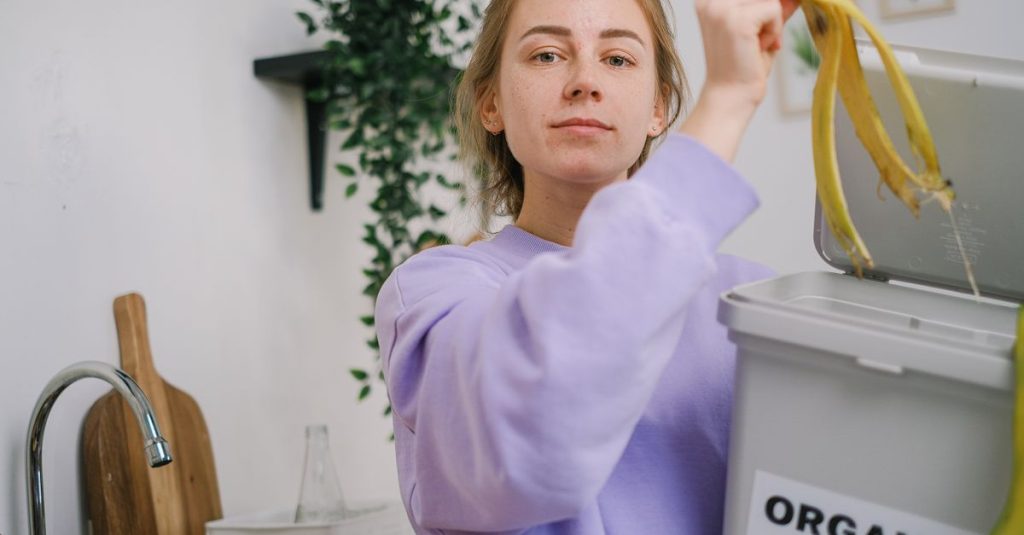
Kriteria ketiga berkaitan dengan tata kelola operasional yang wajib memenuhi prinsip ramah lingkungan secara konsisten. Operasional sehari-hari pada fasilitas hasil wakaf harus menerapkan pengelolaan sampah yang bijak, penghematan penggunaan plastik sekali pakai, serta pemanfaatan sumber energi yang minim emisi. Kriteria keempat terletak pada penyaluran hasil usaha atau surplus pengolahan aset, di mana sebagian alokasinya wajib dikembalikan untuk membiayai kegiatan konservasi alam atau program edukasi lingkungan bagi masyarakat sekitar.
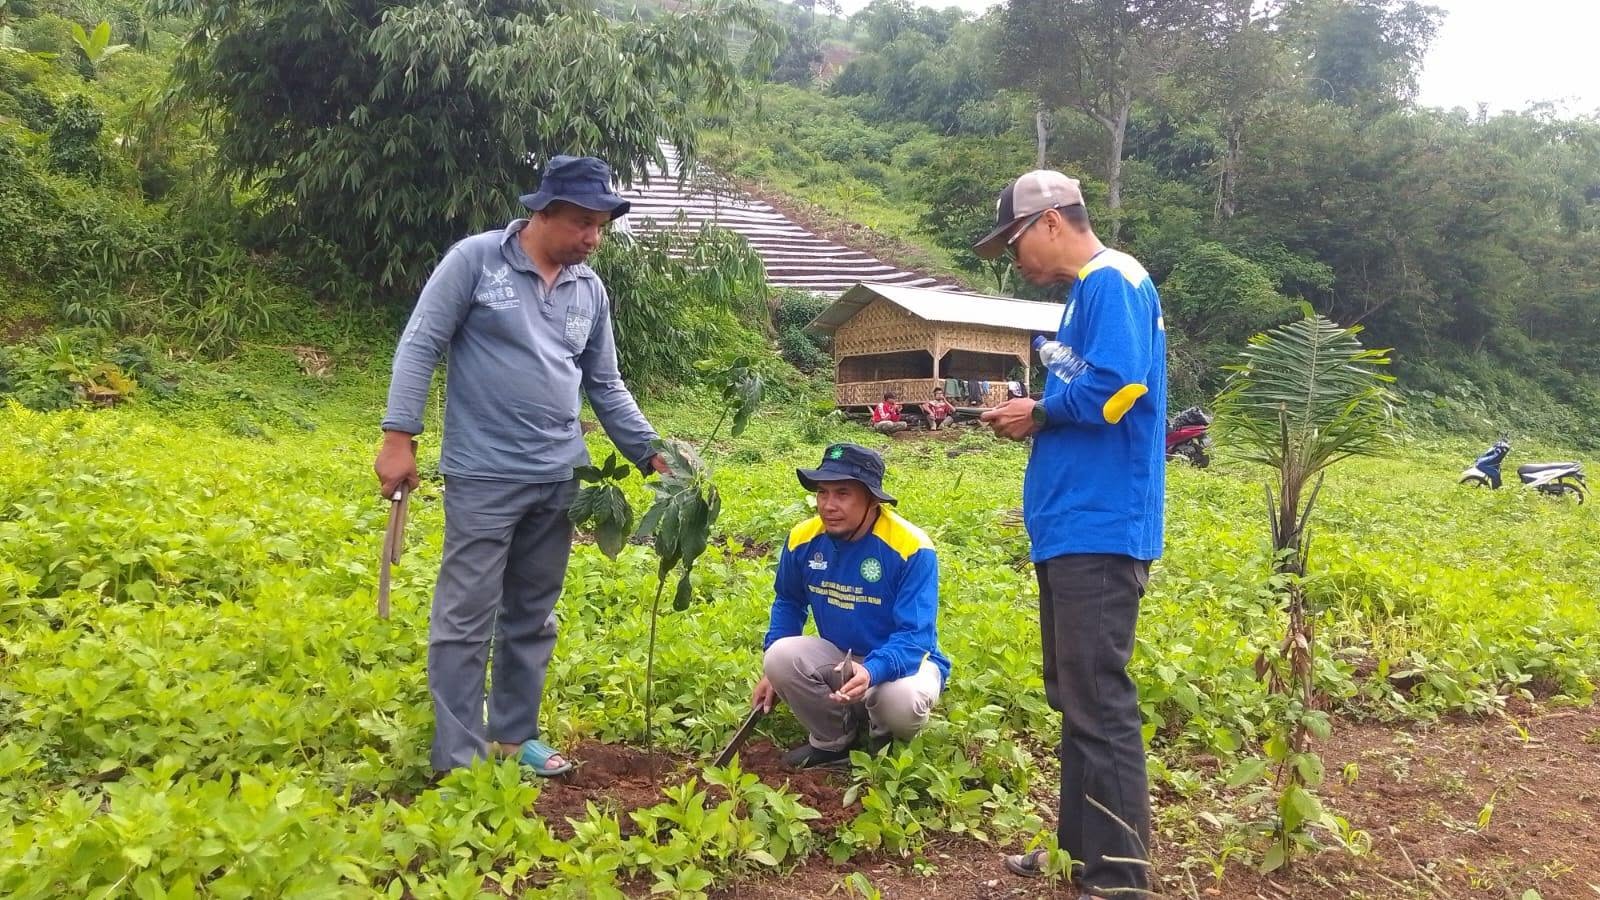
Penerapan kriteria tersebut dapat dipahami lebih jelas melalui berbagai contoh nyata di lapangan. Salah satu contoh yang paling mudah dijumpai adalah pemanfaatan lahan wakaf produktif untuk sistem pertanian organik dan permakultur. Lahan ini tidak hanya mampu menghasilkan komoditas pangan sehat yang bebas dari bahan kimia berbahaya, tetapi juga secara aktif menjaga kesuburan tanah, mencegah erosi, serta melindungi kejernihan sumber air tanah di kawasan pemukiman sekitar.
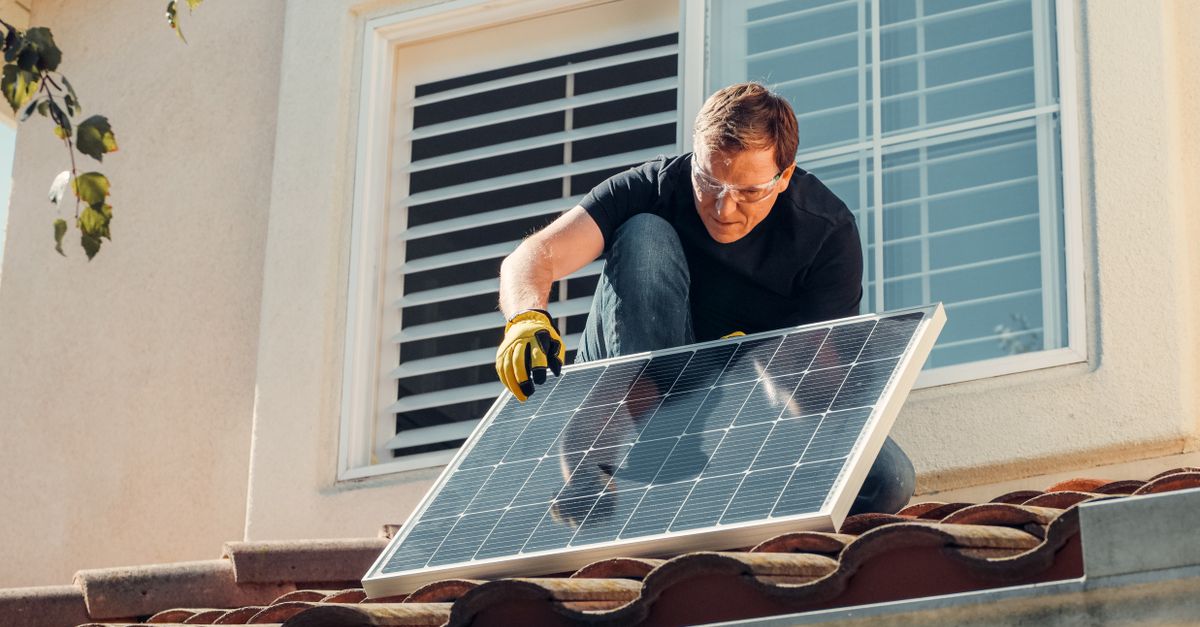
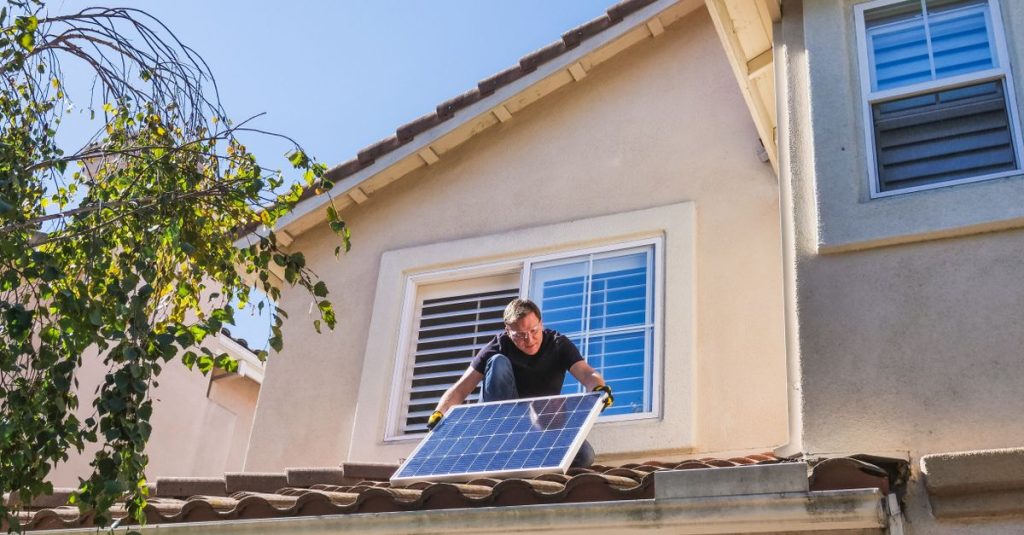
Contoh konkret lainnya terlihat pada pembangunan sarana umum atau fasilitas pendidikan yang menerapkan konsep bangunan hijau. Pemasangan panel surya pada atap bangunan wakaf menjadi langkah nyata untuk menghemat pengeluaran biaya listrik bulanan sekaligus mengurangi ketergantungan pada energi fosil yang memicu polusi. Dana hasil efisiensi pengeluaran energi tersebut kemudian dapat dimanfaatkan kembali secara bijak untuk pemeliharaan fasilitas atau disalurkan untuk kegiatan sosial warga.
Selain berupa aset fisik berupa tanah dan bangunan, instrumen wakaf uang atau tunai juga dapat dialokasikan pada sektor investasi berbasis hijau. Misalnya, penanaman modal pada usaha pengelolaan dan daur ulang sampah skala komunitas. Hasil dividen atau imbal hasil dari investasi sosial tersebut secara berkala dapat disalurkan untuk membiayai penanaman pohon di daerah rawan longsor atau penyediaan instalasi penyaringan air bersih bagi warga yang membutuhkan.
Meskipun menyimpan potensi pemanfaatan yang sangat besar, penerapan konsep ini di lapangan masih menghadapi hambatan berupa terbatasnya pemahaman pengelola aset atau nazhir mengenai standar kelestarian lingkungan. Tanpa pemahaman teknis dan kesadaran ekologis yang memadai, aset yang ada berisiko dikelola secara konvensional yang mengabaikan dampak kerusakan lingkungan jangka panjang.
Guna membenahi tantangan tersebut, terdapat dua langkah nyata yang dapat dilakukan oleh pihak pengelola dan masyarakat. Pertama, pengelola aset perlu menyusun panduan evaluasi lingkungan sederhana guna memastikan setiap bentuk pemanfaatan lahan dan bangunan memenuhi standar ramah lingkungan. Kedua, para donatur dan lembaga pengelola dapat mengarahkan penyaluran wakaf tunai secara khusus pada proyek-proyek hijau yang transparan serta terukur dampaknya.
Pada akhirnya, perpaduan antara semangat berbagi dan kepedulian terhadap alam menegaskan bahwa aset keagamaan mampu menjadi solusi konkret dalam menghadapi krisis lingkungan. Melalui penerapan kriteria pengelolaan yang jelas serta perluasan contoh praktik ramah lingkungan di berbagai daerah, kelestarian ekosistem dapat terus terjaga seiring dengan meningkatnya kesejahteraan warga secara berkelanjutan.